Il prezzo al chilo dice chi sta vendendo cosa
Cosmetica per capelli in Brasile: come leggere l’import per decidere se spedire il flacone o il fusto
Pubblicato da Enzo Aldo Stobbione. .
Case Study 6. Formulazione StrategiaDue aziende italiane esportano in Brasile con lo stesso codice doganale. La prima spedisce flaconi con il proprio marchio, etichettati in portoghese, pronti per lo scaffale. La seconda spedisce fusti di semilavorato che un partner brasiliano diluirà, confezionerà e venderà con un nome che non è il suo. Nelle statistiche doganali sono la stessa riga: preparazioni per capelli, voce 330590 — dove stanno tinture, decoloranti e la maggior parte dei trattamenti professionali.
Eppure fanno due mestieri diversi, con margini, rischi e prospettive opposti. E c’è un modo semplice per distinguerli dall’esterno, prima ancora di conoscerli: dividere il valore per i chili.
Il metodo: valore medio al chilo
Le banche dati di commercio estero riportano, per ogni codice e per ogni Paese fornitore, due grandezze: il valore dichiarato in dogana e la quantità. Il rapporto tra le due — euro o dollari per chilogrammo — è il dato più sottovalutato che un export manager abbia a disposizione, perché è l’unico che parla della natura di ciò che passa la frontiera e non solo di quanto ne passa.
Un chilo di prodotto finito a marchio, con il flacone, l’etichetta e la comunicazione dentro il prezzo, vale in dogana un multiplo di un chilo di semilavorato in fusto. Quando il valore medio al chilo di un Paese fornitore è alto e stabile, quel Paese sta vendendo marchi; quando è basso, sta vendendo materia da trasformare; quando scende nel tempo mentre i volumi salgono, qualcosa sta cambiando nella catena — spesso, qualcuno ha smesso di spedire il flacone e ha iniziato a spedire il fusto.
Il calcolo si rifà su qualsiasi codice, grazie alle informazioni mensili distribuite da ExportPlanning, in tre passaggi: estrarre valore e quantità per i principali fornitori sullo stesso arco di anni; calcolare il rapporto per ciascuno e per ciascun anno; confrontare la propria posizione con la mediana dei fornitori e con il proprio andamento nel tempo.
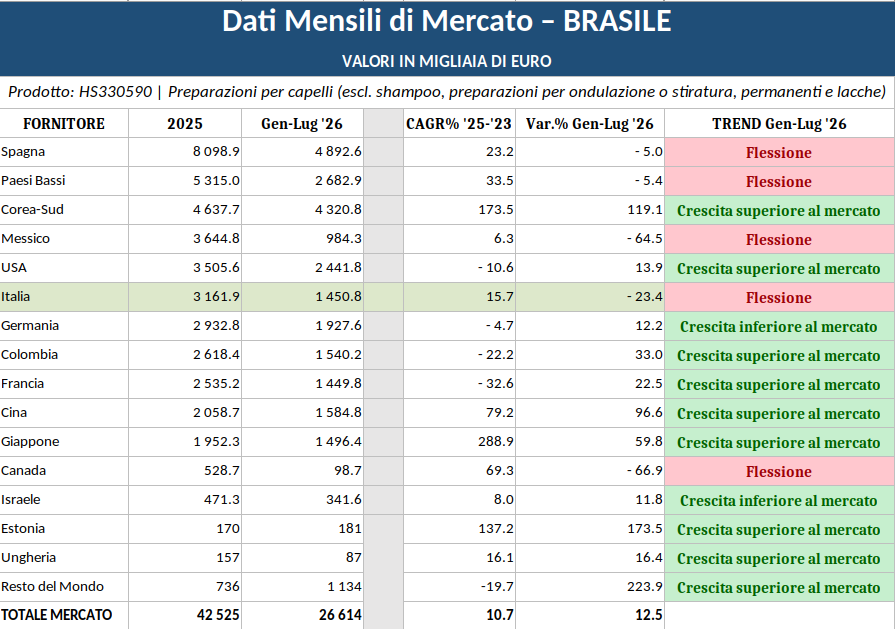
La tabella di sintesi che segue questo contributo, elaborata da ExportPlanning sul codice 330590, è esattamente questo esercizio fatto sul Brasile.
Fonte: Elaborazione su servizio Dati Mensili di mercato ExportPlanning (StudiaBo) — import brasiliano, codice HS330590, aggiornato a luglio 2026
In primo luogo, la tabella in valori offre un quadro complessivo dei principali partner commerciali del Brasile per il prodotto analizzato.
Nel 2025 le importazioni brasiliane di cosmetici per capelli hanno raggiunto 42.5 milioni di euro, a chiusura di un triennio caratterizzato da una crescita media annua del 10.7%.
La dinamica positiva si conferma anche nei primi sette mesi del 2026, con le importazioni in aumento del 12.5% rispetto allo stesso periodo dell’anno precedente.
La Spagna si conferma il principale fornitore del mercato brasiliano, nonostante la flessione registrata nei primi sette mesi del 2026. Spicca, al contrario, la forte crescita della cosmetica asiatica: la Corea del Sud, che consolida il proprio posizionamento portando la quota di mercato dal 10.9% al 16.2%, e l'accelerazione anche di Cina e Giappone.
In controtendenza l’Italia, che registra una contrazione del 23.4% nei primi sette mesi dell'anno. Su questa dinamica potrebbe aver inciso anche un atteggiamento attendista da parte degli esportatori, in vista dell’entrata in vigore dell’accordo commerciale. La performance italiana risulta tuttavia più debole rispetto a quella di altri partner europei, come la Spagna.
Cosa dice la tabella sui prezzi
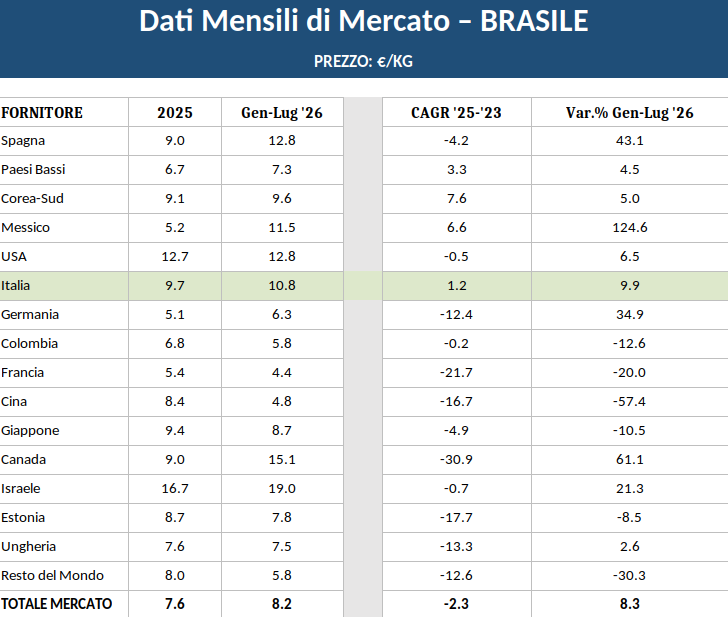
Dopo aver analizzato l’andamento delle importazioni e il posizionamento dei principali paesi fornitori, è utile spostare l’attenzione sulla dinamica dei prezzi, per capire quali ulteriori indicazioni emergono dall’evoluzione dei valori medi unitari.
Fonte: Elaborazione su servizio Dati Mensili di mercato ExportPlanning (StudiaBo) — import brasiliano, codice HS330590, aggiornato a luglio 2026
Il primo dato che emerge con forza è la forbice esistente nei prezzi tra i diversi fornitori. Sullo stesso codice convivono Paesi che vendono al Brasile prodotto a valore unitario elevato e Paesi che stanno a una frazione di quel valore: non è una differenza di qualità, è una differenza di cosa stanno vendendo. Dove il valore al chilo è più alto, si esporta il marchio; dove è più basso, si esporta la formula da finire in loco.
Il secondo dato è la posizione dell’Italia dentro la forbice — e qui il lettore trova nella tabella il numero che gli serve per collocarsi: il rapporto italiano, il rapporto dei tre concorrenti di confronto, e la distanza tra i due. Il prezzo medio praticato dall’Italia sul mercato brasiliano si colloca al di sopra della mediana dei principali paesi fornitori, evidenziando un posizionamento nella fascia medio-alta del mercato.
Il terzo dato è l'evoluzione nel tempo, ed è il più eloquente. Nei primi sette mesi del 2026 il prezzo medio italiano sale a 10.8 euro al chilo, +9.9%; nello stesso periodo il valore importato dall'Italia cala del 23.4%.
Le due cifre insieme implicano un calo dei volumi intorno al 30%: l'Italia sta difendendo il prezzo e perdendo i chili. La stessa tabella dice perché il prezzo non è la spiegazione. La Corea del Sud vende a 9.6 euro al chilo — quasi il livello italiano — e cresce del 119%: allo stesso prezzo, un altro fornitore raddoppia. Sul lato opposto, Francia e Cina stanno prendendo la via del semilavorato: la Francia a 4.4 euro al chilo cresce del 22%, la Cina scende da 8.4 a 4.8 euro al chilo e quasi raddoppia il valore. Il "qualcuno che ha smesso di spedire il flacone" descritto sopra esiste, e non è italiano. L'Italia sta in mezzo: non ha preso il fusto, e non sta vincendo la partita del marchio a parità di prezzo.
È la fotografia di chi non ha ancora scelto, e il mercato la sta facendo pagare in volumi.
Perché in Brasile si pone la scelta tra flacone e fusto
Il Brasile è il mercato dove la differenza tra flacone e fusto pesa di più. Dazi, imposte statali e logistica interna si applicano sul valore doganale: importare un prodotto finito ad alto valore al chilo significa far pagare quelle imposte anche sul marchio, sull’imballaggio e sul margine. Importare il semilavorato significa farle pagare sulla formula sola, e aggiungere in loco ciò che in loco costa meno — riempimento, packaging, etichetta, distribuzione.
È per questo che la via del bulk confezionato in Brasile è così diffusa nella cosmetica professionale, e per questo che molti produttori italiani la scoprono dopo aver perso la gara del prezzo con il prodotto finito. Ma ha due limiti che vanno conosciuti prima, non dopo — perché entrambi riguardano ciò che il prodotto diventa una volta riempito.
Il primo è l’origine. Un semilavorato europeo riempito e confezionato in Brasile non diventa brasiliano ai fini del Mercosur: non circola in preferenza verso Argentina, Paraguay e Uruguay. Il secondo è l’etichetta: il riempimento non consente di presentare il prodotto come fabbricato in Brasile, e la responsabilità sanitaria passa a chi riempie.
Su entrambi i punti vale la formulazione di Danilo Albanaz, consulente giuridico doganale della Advisor Customs di Belo Horizonte, che ringrazio per l’orientamento — reso su uno scenario generico e non come parere sul caso concreto:
«Il riempimento e il confezionamento eseguiti in Brasile, quando limitati a operazioni di imballaggio, etichettatura e presentazione commerciale, non configurano di per sé una trasformazione sostanziale ai fini delle regole di origine del Mercosur, ai sensi della Decisão CMC n. 05/23. Inoltre, poiché la RDC ANVISA n. 907/2024 definisce il paese di origine come quello di produzione o industrializzazione, il riempimento in Brasile non autorizza a presentare il prodotto come fabbricato in Brasile.»
(«O envase e o acondicionamento realizados no Brasil, quando limitados a operações de embalagem, rotulagem e apresentação comercial, não configuram, por si sós, transformação substancial para fins das regras de origem do Mercosul, nos termos da Decisão CMC nº 05/23. Além disso, considerando que a RDC Anvisa nº 907/2024 define o país de origem como aquele da produção ou industrialização, o envase brasileiro não autoriza apresentar o produto como fabricado no Brasil.» — Danilo Albanaz, Consultor Jurídico Aduaneiro na Advisor Customs)
La conseguenza operativa è netta: il bulk riduce il costo d’ingresso, non cambia la natura del prodotto. Chi lo sceglie compra un vantaggio di prezzo, non un passaporto.
La soglia, e cosa viene dopo
Il valore al chilo serve a rispondere a
una domanda sola: il mio prodotto, in Brasile, regge il costo di
entrare come prodotto finito?
Se il rapporto italiano sul mio codice
sta sopra la mediana dei fornitori, sto vendendo marchio e la strada
è il distributore che lo difende a scaffale. Se sta sotto, o sta
scendendo, il mercato mi sta dicendo che la formula vale più del
flacone — e allora la scelta non è più se produrre vicino
al mercato, ma come: bulk confezionato da un partner,
produzione su licenza, conto terzi locale. Tre architetture diverse,
con un problema in comune che il dato doganale non risolve: chi tiene
la formula, chi tiene il marchio, chi tiene le registrazioni. È il
punto in cui la lettura dell’import finisce e comincia il lavoro
sul contratto.
Per lo Strategist: tre passi
- Estrarre valore e quantità del proprio codice HS a sei cifre per il Brasile e i principali fornitori, sull’ultimo triennio più il progressivo dell’anno.
- Calcolare il valore medio al chilo per fornitore e per anno; collocare l’Italia rispetto alla mediana; leggere la direzione nel tempo.
- Decidere con quel numero davanti: sopra la mediana, prodotto finito e distributore; sotto o in discesa, produzione vicino al mercato — con la regola di origine e l’etichetta chiarite prima di scegliere il partner.
Il vantaggio del Brasile, in questo esercizio, è il calendario: i dati doganali brasiliani arrivano con circa un mese di ritardo, non tre. Chi legge il valore al chilo oggi sta guardando il mercato di luglio — in tempo per decidere il quarto trimestre.
Opera tra Italia e Brasile con una presenza diretta a Belo Horizonte, capitale del Minas Gerais. Attraverso Business Matching Global aiuta le imprese a misurare e gestire il Custo Brasil, trasformandone le complessità, quando possibile, in variabili strategiche.
Potrebbero interessarti anche:
Un raccolto record che non si riesce a vendere
Pubblicato da Enzo Aldo Stobbione. .
Case Study 7. Implementazione StrategiaCosa insegna la campagna 2026 del caffè brasiliano a chi lavora su una filiera d'origine [ leggi tutto ]
Esportare in Brasile: opportunità, regole e strumenti per competere nel nuovo scenario UE-Mercosur
Pubblicato da Enzo Aldo Stobbione. .
Case Study 5. Approfondimento MercatoIl Brasile è una delle maggiori potenze produttive mondiali: è il primo produttore al mondo di caffè, soia, canna da zucchero e succo d’arancia; il secondo per carne bovina, carne avicola, cellulosa, }... [ leggi tutto ]
Accordo UE–India: quali opportunità (e quali scelte) per le PMI europee
Pubblicato da Pier Paolo Galbusera. .
Case Study Management 5. Approfondimento MercatoObiettivo diversificazione mercati: il ruolo dell’India [ leggi tutto ]